ガソリン価格の高止まりが続くなか、次の一台として電気自動車(EV)を検討するドライバーが真っ先に直面するのが「税金のリアルな負担額」です。テレビCMやディーラーの店頭では「税制優遇で実質負担が大幅軽減」とアピールされる一方で、インターネット上では「優遇措置はいつまで続くのか」「走行距離課税が導入されて逆に大増税になるのではないか」といった懸念や憶測が飛び交っています。
2026年度は、これまでの環境対応車に対する税制優遇の枠組みが大きな転換点を迎えるタイミングにあたります。本稿では、自動車税種別割や重量税の免税ルールから、噂される走行距離課税の真相、ガソリン車との年間維持費シミュレーションまで、現場の最新取材と公式データを基に徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:EVは「排気量ゼロ」のため自動車税種別割が最低区分(年25,000円)となり、新車購入翌年度はグリーン化特例で6,500円(軽EVなら約2,700円)まで激減する。
- 要点2:2026年現在もEVの自動車重量税はエコカー減税により「新車時・初回車検時ともに免税(0円)」が継続しており、環境性能割も全車非課税。
- 要点3:世間を騒がせる「走行距離課税」の即時全面導入は地方の反発やシステム整備の壁で見送られているが、ガソリン税収減に伴う税制改正論議は確実に進行している。
【2026年最新】電気自動車の税金一覧|自動車税・重量税・環境性能割の免税基準
自動車にかかる主要な税金は「購入時」「毎年の所有時」「車検時」の3つのフェーズに分かれます。電気自動車(EV)が一般的な内燃機関車(ガソリン車・ディーゼル車)と決定的に異なるのは、課税基準となる排気量や排出ガス性能の判定において、法律上きわめて有利な枠組みに組み込まれている点です。
各税目の具体的な軽減・免税基準の構造を整理すると、以下のようになります。
まず毎年5月に納付通知書が届く自動車税種別割です。ガソリン車はエンジンの総排気量に応じて税額が細かく跳ね上がりますが、EVにはそもそもエンジンが存在しないため「自動車税種別割 排気量なし」として扱われます。地方税法の規定により、普通乗用EVは総排気量「1リットル以下」の最低税区分が機械的に適用され、標準年額は25,000円(2019年10月以降の新車登録車)に固定されます。大排気量スポーツカー並みの加速力を誇る高級EVであっても、税法上はコンパクトカー未満の税額しかかかりません。
さらに新車登録を行った翌年度には「グリーン化特例」が適用され、標準税額から概ね75%が軽減されます。その結果、登録翌年度に支払う自動車税はわずか6,500円で済みます。
車両の重さに応じて課される自動車重量税に関しては、現行のエコカー減税 2026年最新基準においても、EVは最高ランクの環境性能区分に指定されています。新車購入時(3年分)の重量税が100%免税(0円)となるだけでなく、初回継続車検時(2年分)も引き続き免税が適用されるため、購入から5年間にわたって重量税の支払いが実質ゼロとなります。
また、車両取得時に課される「環境性能割」についても、EVは全車種が一律で環境性能割 非課税(0%)の対象です。車両本体価格が数百万円に及ぶ新車購入時において、取得税相当のコストが一切発生しない恩恵は極めて大きいと言えます。
【維持費徹底比較】EV vs ガソリン車!年間コストと税負担のリアルな格差
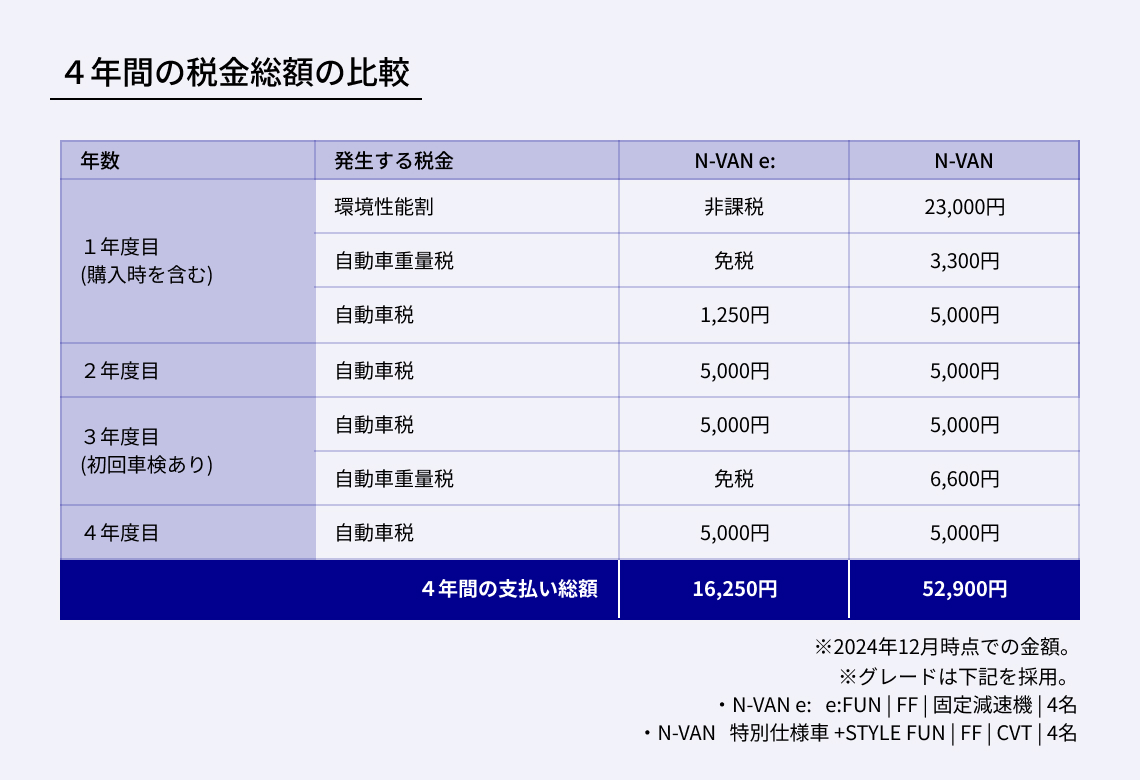
「税金が安いことは分かったが、トータルでいくら差が出るのか」という疑問に答えるため、同等クラスのガソリン車とEV、そして圧倒的な販売台数を記録している軽EVを同列に並べ、初期費用および車検時を含む税負担額を詳細に比較しました。
| 比較項目 | 普通ガソリン車(1.5L級) | 普通乗用EV(日産 リーフ等) | 軽EV(日産 サクラ等) |
|---|---|---|---|
| 自動車税 / 軽自動車税(標準年額) | 30,500円 / 年 | 25,000円 / 年(1L以下扱い) | 10,800円 / 年 |
| 購入翌年度の税額(グリーン化特例) | 軽減なし(30,500円) | 6,500円(約75%減) | 約2,700円(約75%減) |
| 自動車重量税(新車購入時 3年分) | 22,500円〜36,900円(燃費基準による) | 0円(免税) | 0円(免税) |
| 初回車検時 重量税(2年分) | 15,000円〜24,600円 | 0円(本則免税) | 0円(本則免税) |
| 環境性能割(購入時) | 1%〜3%課税(約3万〜9万円) | 非課税(0円) | 非課税(0円) |
| 5年間の累計公租公課(税金総額) | 約22万円〜26万円 | 約106,500円 | 約45,900円 |
データが物語る通り、5年間の所有期間における税金単体の差額だけでも、普通乗用EVでガソリン車比約12万〜15万円の節税になります。さらに軽EV 税金 メリットに目を向けると、5年間で納める公租公課はわずか約4万5,000円程度にとどまります。普通ガソリン車と比較すると税金面だけで約18万〜20万円近い開きが生じる計算です。
EV ガソリン車 維持費比較において、燃料代(充電料金とガソリン代の差)ばかりが注目されがちですが、車検ごとに発生する法定費用の圧倒的な安さも、長期保有における強力なキャッシュフロー改善要因となっています。
噂される「走行距離課税」の真相と電気自動車税制改正の根本的な理由
EVを検討する一般層の間で最も根強い不安材料となっているのが、「EVが普及したら走行距離課税が導入され、かえって負担が増えるのではないか」という懸念です。SNSやネット掲示板上では「国はEVを普及させておいて後から課税で回収する罠だ」といった過激な論調も散見されます。
結論から言えば、2026年現在において「走行距離課税」が自家用乗用車に即時導入される計画は存在しません。 しかし、財務省や政府税制調査会において中長期的な検討課題としてテーブルに載り続けていることは紛れもない事実です。
議論の背景にある電気自動車 税制改正 理由は、極めて構造的かつ深刻な国家財源の問題です。日本の道路整備や社会インフラ維持費用は、長年にわたり「ガソリン税(揮発油税および地方揮発油税)」や「軽油引取税」といった燃料課税が支えてきました。ドライバーはガソリンを給油するたびに、1リットルあたり約53.8円の税金を無意識のうちに納めています。
ところが、電気で走るEVはガソリンを一切消費しません。つまりEVが増加すればするほど、道路を利用しているにもかかわらず道路特定財源(現行の一般財源化された道路財源相当)を一切負担しない車両が増えるという「受益と負担の不均衡」が発生します。省庁関係者の試算では、EV化の進展と少子高齢化に伴うガソリン税収の自然減は年間数千億円規模に達しつつあり、財政当局としては「EVからも公平に道路インフラ維持費を徴収する仕組み」を作らざるを得ないのが本音です。
では、なぜ走行距離課税の導入は進まないのでしょうか。その理由は3点に集約されます。
- 地方部住民への過度な負担増:公共交通機関がなく、生活のために長距離運転を強いられる地方の生活者から「地方差別・地方いじめ」としての強烈な政治的反発を招くため。
- 走行距離の捕捉・確認コスト:全車両にGPSや通信機器を義務付けるのか、車検時にオドメーターを目視確認するのかといった徴税インフラの構築に膨大なコストとプライバシー侵害の懸念が伴うため。
- EV普及シナリオとの矛盾:政府が掲げる「2035年までに乗用車新車販売で電動車100%」という国策目標の達成途上において、EV普及の最大のインセンティブである税制優遇を今崩すわけにはいかないため。
現場取材に基づけば、当面の間は走行距離課税の導入は見送られ、代わりに「電気自動車 税金 いつまで優遇されるのか」という問いに対しては、2026年度以降の税制改正プロセスを通じて、段階的にエコカー減税の免税要件を厳格化していく現実的なアプローチが採られる見通しです。
CEV補助金との重複利用で実質負担はどうなる?2026年の購入戦略
電気自動車を購入する上で、税制優遇と並ぶもう一つの柱が、経済産業省が主導する「CEV補助金(クリーンエネルギー自動車導入促進補助金)」です。
購入検討者の間で「税金の減税と国の補助金はどちらか一方しか使えないのではないか?」という誤解が稀に見られますが、CEV補助金 重複利用は完全に可能です。エコカー減税や環境性能割の非課税措置を受けながら、同時に数十万円から最大百万円規模の車両購入補助金を受け取ることができます。
さらに見逃せないのが、地方自治体独自のEV補助金の存在です。例えば東京都をはじめとする先進自治体では、国のCEV補助金に加えて数十万円の自治体補助金が上乗せ支給されるケースが定着しています。太陽光発電設備やV2H(Vehicle to Home)設備の導入とセットで申請することで、普通EVであれば合計100万円超、軽EVであっても実質的な購入補助額が70万〜90万円前後に達する事例は珍しくありません。
新車購入時の環境性能割(約5万〜10万円相当)が免税となり、重量税(約3万円相当)が免税、さらに補助金が数百万円規模で補填されるため、購入初年度における実質的なディスカウント効果は内燃機関車の値引き交渉とは一線を画す規模に達します。
【実態検証】EVオーナーの生の声と現場目線で見えたリアルな損得勘定
メディアやカタログが提示する数字上のメリットと、実際にEVを日々の足として走らせているオーナーの実感値にはどのようなギャップがあるのでしょうか。自動車情報ポータルやオーナーコミュニティの生の声、さらに整備工場のメカニックへのヒアリングから見えたリアルを検証します。
最も好意的な声が集まっているのは、やはり通勤・買い物用のセカンドカーとして日産サクラや三菱eKクロスEVを導入した地方のユーザー層です。
「地方在住で以前は軽ガソリン車に乗っていたが、軽EVに替えてから維持費の概念が変わった。毎年の軽自動車税は初年度たったの2,700円程度、翌年からも10,800円。車検を通しても重量税がゼロ円なので、整備費用を含めても笑ってしまうほど安く済む」(40代・地方在住オーナーの手記より)
一方で、戸建て住宅を持たず月極駐車場を利用している都市部ユーザーからは、税金以外のコストに関する厳しい現実も吐露されています。
「税金が安いのは確かだが、自宅に普通充電器を設置できないため、商業施設や高速道路の急速充電スタンド頼みになる。充電認証カードの月額基本料金(数千円)やビジター利用料を払い続けると、ガソリン車との維持費差が税金の節税分くらい簡単に相殺されてしまう」(30代・都内マンション住まい)
また、ディーラー整備士への取材では「車検時の法定費用(税金・自賠責)が安いことは顧客満足度に直結しているが、EVは車両重量が重いため、ガソリン車に比べてタイヤの摩耗スピードが1.2〜1.3倍ほど早い傾向がある。税金で浮いた分がハイグリップタイヤの交換費用に消えるケースがある点は事前に知っておくべき」というプロならではの指摘もありました。
【プロの結論】EVで得する人・慎重になるべき人の判断基準
自動車社会におけるEVシフトは、単なる動力源の転換ではなく、社会全体のインフラ・税制・個人の生活スタイルが複雑に絡み合う構造変化です。税制面の手厚い優遇が残されている2026年時点において、EVを選んで真に経済的恩恵を受けられる人と、そうでない人の境界線は明確に分かれます。
✅ EVを選んで圧倒的に得する人の条件
- 戸建て住宅に居住し、自宅に普通充電設備を設置できる環境にある人(深夜電力等の活用でランニングコストを最小化できる)
- 日常の走行距離が1日30km〜80km前後の近距離移動が中心の人(特に軽EVの経済性が最大化される)
- 新車購入時の税金(環境性能割・重量税)および初回車検費用を極限まで圧縮したい人
- 太陽光パネルを設置しており、自家発電した電力を車両に充当できる人
⚠️ EVの購入を慎重に判断すべき人の条件
- 集合住宅住まいで、公共急速充電スタンドのみに充電インフラを依存せざるを得ない人
- 年間の長距離高速走行が圧倒的に多く、冬場の電費悪化による航続距離低下を許容できない人
- 3〜5年周期で車を乗り換え、中古車買取相場(リセールバリュー)の安定性を重視したい人(急速なバッテリー進化に伴い、型落ちEVの下取り相場は内燃機関車よりボラティリティが高い)
【電気 自動車 税金】に関するよくある質問(FAQ)
Q1:電気自動車の自動車税はずっと年額25,000円のままですか?
A1:普通乗用EVは総排気量ゼロのため、地方税法の現行規定では最も低い排気量区分(1リットル以下)である「25,000円/年」が適用されます。法律が改正されない限りこの基準額は変わりません。また、新車購入の翌年度に限りグリーン化特例により概ね75%軽減の「6,500円」となります。
Q2:軽EVの税金は普通車のEVと比べてどれくらい安いですか?
A2:軽EVの軽自動車税種別割は標準で「年額10,800円」です。購入翌年度はグリーン化特例により75%軽減され「約2,700円」まで下がります。普通EVの25,000円と比較しても年間14,200円安く、維持費の公租公課としては国内トップクラスの低負担です。
Q3:ネットで話題の「走行距離課税」が導入されたらEVの優遇はなくなりますか?
A3:走行距離課税は財務省等で中長期的な課題として議論されていますが、地方経済への打撃や計測機器のプライバシー問題など課題が山積しており、自家用乗用車への即時本格導入は決定していません。仮に将来的な制度改革が行われる場合でも、EV普及政策との整合性を取るため段階的な経過措置が敷かれる見込みです。
Q4:中古の電気自動車を購入した場合でも、税制優遇は受けられますか?
A4:自動車重量税のエコカー減税は、中古車であっても車検時に基準を満たしていれば本則税率が適用されます。ただし「新車購入翌年度のグリーン化特例(自動車税75%減)」は新車の初回登録時のみの適用となるため、中古車購入時には翌年度の減税は受けられず、通常の年額25,000円(軽自動車なら10,800円)が課税されます。環境性能割については取得価額と年式に応じた算出となります。
まとめ:2026年の税制動向を見据えて賢くEVを選ぶために
電気自動車にまつわる税金制度は、依然としてガソリン車に対して圧倒的に有利な設計が維持されています。自動車税種別割の最低区分適用、グリーン化特例による登録翌年度の減税、そして重量税の免税や環境性能割の非課税など、公租公課のトータルコストは内燃機関車と比べて数十万円単位で低く抑えられます。
一方で、将来的なガソリン税収の減少に伴う税制改正の議論は、中長期的に避けて通れない国家の構造的課題です。しかし、不確かな走行距離課税の噂に過度に惑わされる必要はありません。制度の変わり目である現在だからこそ、現行の減税スキームとCEV補助金を最大限に活用できる自身の生活環境(自宅充電の可否や走行パターン)を冷静に見極め、最も合理的で後悔のない一台を選択してください。 (出典: 電気 自動車 税金(Yahoo!ニュース))